摘 要:
本文采用风险补偿(WTA)而非传统风险溢价(WTP)来刻画高阶Ross更加风险厌恶。本文将Denuit和Eeckhoudt(2013)的WTA框架推广至更广泛的n阶l-MPSD风险变化类别,这类变化满足n阶随机占优且前l阶矩相等。同时,本文提出预防补偿,补充了Liu(2014)基于预防性溢价的分析。
PART 1
在不确定性经济学中,如何度量个体的风险厌恶程度始终是核心命题。自Pratt(1964)提出风险溢价以来,基于“支付意愿”(WTP)的框架一直是主流:个体为消除风险愿意支付的最大金额,被视作风险厌恶强度的基准测度。随后,Ross(1981)将其拓展至随机初始财富场景,Modica和Scarsini(2005)将其延伸至更一般的风险变化,Li(2009)与Denuit和Eeckhoudt(2010)进一步将分析推广至高阶风险比较。
然而,这些研究均立足于WTP视角。Denuit和Eeckhoudt(2013)指出,仅关注WTP具有局限性。在很多情境下,决策者是被迫承担额外风险,而非主动消除风险。此时,更具现实意义的视角是“接受意愿”(WTA),即承担风险恶化需要多少补偿,这一金额被称为风险补偿。
Denuit和Eeckhoudt(2013)首次系统运用风险补偿刻画高阶Ross风险厌恶,但仅限于n阶风险增加与n阶均值保持随机占优(n阶MPSD)两类特殊情形。Liu(2014)将上述WTP结果拓展至更一般的n阶l-MPSD框架,但WTA视角的一般化刻画仍有待拓展。本文从WTA视角出发,将Denuit和Eeckhoudt(2013)的WTA框架推广至更广泛的n阶l-MPSD风险变化类别,并提出预防补偿,补充了Liu(2014)基于预防性溢价的分析。
PART 2
在n阶l-MPSD的一般风险变化框架下,本文证明了高阶Ross风险厌恶与风险补偿之间的比较性等价关系(命题3.1)。Ross风险厌恶是比经典Arrow-Pratt风险厌恶更强的比较性概念,尤其适用于初始财富本身随机的情形。而高阶Ross更加风险厌恶,则将这一比较逻辑延伸到了三阶、四阶等高阶风险态度上。
在论文的正则条件下,该结论表明:对k = l+1, ..., n各阶,效用函数u都比v更Ross风险厌恶,当且仅当面对任何n阶l-MPSD风险恶化时,u所需的风险补偿不低于v。论文还刻画了效用函数之间的一种特定分解形式,作为该等价关系的另一表现。
这一结论的理论价值体现在两个层面。其一,它将Denuit和Eeckhoudt(2013)仅针对特定风险变化的结果,推广至整个n阶l-MPSD风险变化族,拓展了WTA视角下高阶Ross风险厌恶比较的一般化刻画。其二,它与Liu(2014)基于WTP的分析形成了互补。WTP视角通过风险溢价度量风险态度的差异,WTA视角则通过风险补偿给出等价刻画。
在证明策略上,本文采用局部扰动论证,通过构造特定的风险分布扰动,将效用函数的高阶导数条件与风险补偿差异直接关联。这一处理不仅实现了自洽的证明,也清晰揭示了n阶l-MPSD风险变化背后的扰动结构,补充了Liu(2014)框架中隐含的逻辑细节。
从应用角度看,论文引用了Ebert and Wiesen (2014)的实验研究证据,并为其提供了进一步理论基础,有助于理解个体在面对风险恶化时的补偿需求差异。
PART 3
本文的第二个核心贡献是将风险补偿思路引入预防性储蓄研究,提出“预防补偿”概念并建立对应的刻画结论。
经典预防性储蓄理论中,Kimball(1990)提出的预防溢价衡量了储蓄动机。在经典理论中,若满足审慎(prudence)或相应高阶风险厌恶条件,未来收入风险增加通常会提高最优储蓄。预防溢价是未来收入的一个固定减少量,其储蓄效应等同于加入一个零均值风险。本文将其与预防补偿相对照。然而,这一测度衡量的是均衡储蓄的全部调整幅度。现实中,储蓄行为往往面临调整成本、流动性约束或制度摩擦,最优储蓄的变化并不能完全反映风险动机本身的强度。
本文提出的预防补偿采用了相关但不同的WTA视角。将储蓄固定在基准最优水平上,当未来收入出现风险恶化时,需要向未来收入补充多少货币,才能让期望边际效用回到原来的水平,恢复最初的一阶边际条件。如果说预防溢价是未来收入的固定减少量,其储蓄效应等同于加入零均值风险。那么预防补偿则是在基准储蓄水平上恢复边际最优所需的补偿。
在测度特性上,预防补偿与预防溢价各有侧重、互为补充。预防溢价更直接对应可观察的储蓄反应。预防补偿锚定边际效用条件,可能更敏感地反映风险动机本身的强度,对高阶风险的局部变化更敏感。
论文认为,在存在市场摩擦、储蓄调整不灵活的环境中,预防补偿可能更干净地分离风险效应。在满足一定参数条件下,论文以Linex效用函数为例,说明了该刻画在常见设定下的应用。
PART 4
本文的贡献体现为两个方向上的理论完善。一方面,将WTA视角的刻画推广到更一般的n阶l-MPSD风险变化,与WTP视角文献形成互补,为相关研究提供了进一步理论基础。另一方面,丰富了预防性储蓄动机的测度工具,论文认为提出的预防补偿概念可能尤其适用于存在摩擦与流动性约束的实证环境,为理解风险态度与预防性储蓄行为提供了理论工具。
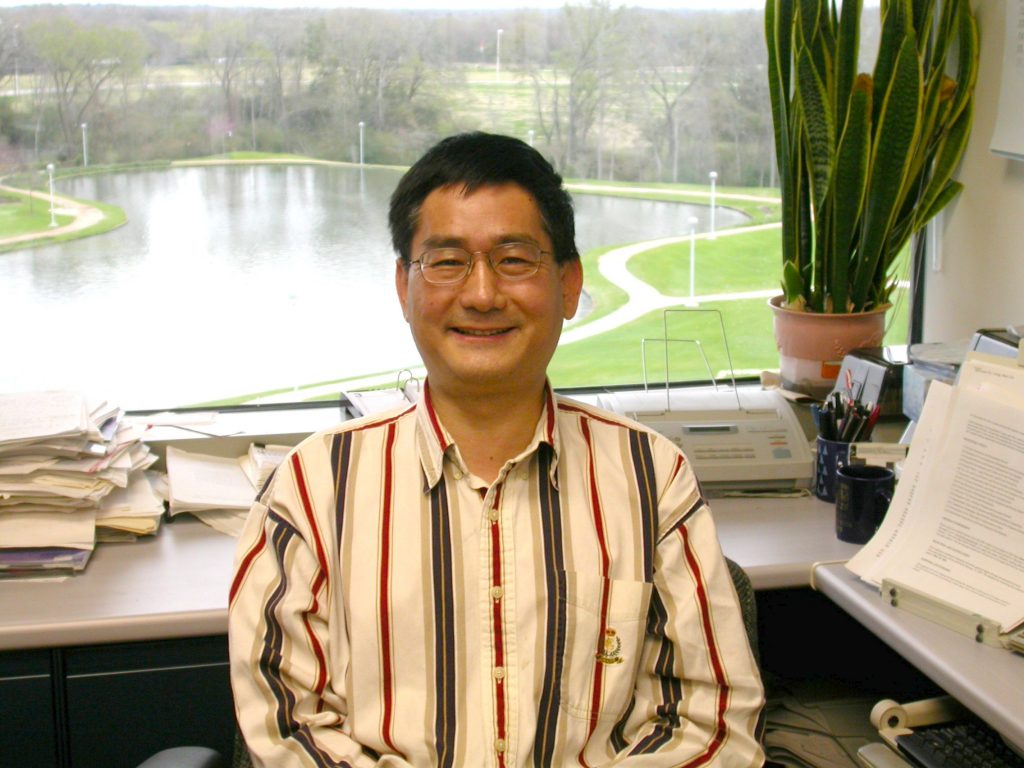
田国强
美国得州A&M大学经济系教授。经济理论学家,研究领域包括机制设计理论、博弈论、拍卖理论、匹配理论、数理经济学、制度设计、经济转型以及中国经济。与陈旭东合著的《中国改革:历史、逻辑和未来》获2015年孙冶方经济科学奖;2016年获第一财经“中国年度思想者”称号;2023年获华人经济学会杰出学者奖。
田有功
兰州财经大学信息工程与人工智能学院教授。2017年毕业于上海财经大学西方经济学专业,获经济学博士学位。主要研究方向为微观经济理论、经济数学、决策理论和风险管理等。研究成果发表在《应用数学学报》《学术月刊》等期刊,参与或主持完成多项省部级以上项目。
黄 臻
上海财经大学经济学博士。主要研究方向为匹配理论、机制设计、决策理论等。论文发表于International Studies of Economics等学术期刊。
扫码阅读全文
期刊简介
International Studies of Economics (《国际经济研究》,简称ISE) 由上海财经大学经济学院和Wiley合作编辑出版。本刊刊发经济学各个方向的理论性、实证性论文,特别是与中国经济及其他新兴、发展中或转型经济相关的论文。发稿以原创研究论文为主,同时也涵盖观点论文、文献综述、书评等。
期刊拥有强大的学术顾问委员会、共同主编团队及编委会,其中包括Eric Maskin, Daniel L. McFadden, Paul Milgrom, Amartya Sen等诺贝尔经济学奖获得者,邹至庄、吴敬琏等多位资深海内外著名经济学家,及钱颖一、陈晓红等一大批顶尖华人经济学家。
本刊为双向匿名审稿的英文季刊,以开放获取出版模式以电子网络版发行,目前从投稿到出版不收取任何费用,并被DOAJ, EBSCO-BSU, 美国EconLit(经济学文献数据库), ESCI, Gale, Google Scholar, ProQuest, RePEc, SCOPUS等海内外十多家检索机构收录。
联系我们
邮箱:ise@sufe.edu.cn
电话:021-6590 2330
微信群名:ISE Scholars
在线投稿:https://wiley.atyponrex.com/journal/ISE3
网站:https://onlinelibrary.wiley.com/journal/28313224
地址:上海市杨浦区武川路111号上海财经大学经济学院ISE期刊编辑部
Journal Profile
International Studies of Economics (ISE) is a general interest open access journal in economics published by Wiley on behalf of the School of Economics, Shanghai University of Finance and Economics. Issued quarterly, the journal is indexed in more than 10 databases including DOAJ, EBSCO-BSU, EconLit, ESCI, Gale, Google Scholar, ProQuest, RePEc and SCOPUS.
The ISE welcomes submissions of theoretical and empirical papers from all fields of economics, particularly those with an emphasis on the Chinese economy and other emerging, developing or transition economies. While the journal is primarily interested in original research papers, it also welcomes submissions of opinion articles, literature surveys, and book reviews.
Contact us
ISE Editorial Office
School of Economics, Shanghai University of Finance and Economics
Address: 111 Wuchuan Road, Shanghai 200433, China
Email: ise@sufe.edu.cn
Tel.: 86-21-6590 2330
We-Chat Group Name: ISE Scholars
Online Submission: https://wiley.atyponrex.com/journal/ISE3
Website: https://onlinelibrary.wiley.com/journal/28313224
立足中国现实,关注世界前沿
微信号丨ISE Scholars
邮箱丨ise@sufe.edu.cn
供稿丨黄 臻
编辑丨魏文峰
审核丨林立国