导语: 随着可持续发展理念日益融入资本市场,环境、社会与治理(ESG)日益成为影响企业财务决策的重要参考。那么,ESG表现究竟会如何影响企业的分红行为?这种影响在不同成长阶段的企业间是否存在差异?发表于International Studies of Economics(2025年第3期)的研究,基于 2010—2020 年覆盖 53 个国家和地区的 16,464 个公司—年度观测值,给出了系统性的答案。
可持续投资受到资本市场关注。原文援引的统计资料指出,欧洲、美国、加拿大、澳大利亚、新西兰及亚洲地区约 26% 的专业管理资产已投向可持续投资;2019 年 HSBC/英国报告称,全球可持续投资规模超过 21.4 万亿美元。此外,已有大量研究表明,ESG 评级与企业资本成本、经营绩效、风险管理及公司价值密切相关。
尽管 ESG 与企业财务政策的关系日益受到关注,但“ESG评级 是否以及如何影响企业的分红政策”在文献中仍讨论不足;企业生命周期是否会调节这一关系,更是鲜有研究触及。
考察ESG整体 及其环境、社会、治理(E/S/G)三大支柱与企业分红政策的关系,开创性地分析企业生命周期在其中的调节作用,并比较发达经济体与发展中经济体的相关结果。
关于 ESG 与分红的关系,理论界存在两种竞争性观点:
ESG 与分红都可降低代理成本,二者可能相互替代——ESG 越好,分红反而越少。
更好的 ESG 降低信息不对称与债务成本、提升企业声誉与资本市场形象,从而支撑更高的分红。
既有实证研究多支持正相关。据此提出:
H1:ESG 与企业分红政策呈正相关。
H2:企业生命周期会调节 ESG 与企业分红之间的关系。
Thomson Reuters Eikon 数据库,2010—2020 年,53 个国家和地区,共 16,464 个观测值;美国(20.28%)、日本(9.66%)、英国(8.75%)、中国内地(7.52%)占比较大。
被解释变量:股利支付率(DV PAT)、股息率(DV YD)、是否支付股利(DV DUM)。
核心解释变量: ESG综合得分(0—100)及其环境(E)、社会(S)、治理(G)三大支柱得分。
调节变量:企业生命周期,代理指标为留存收益与总资产之比。该指标越高,通常被解释为企业越接近成熟阶段。
控制变量:公司规模、盈利能力、杠杆率、分析师数量、托宾 Q 等。
研究采用混合截面 OLS 与 Logit 回归,控制年份与行业固定效应,并将标准误按国家层面聚类。此外,作者采用工具变量(IV)与两阶段最小二乘(2SLS)处理潜在的内生性问题。
ESG 综合得分对三种分红指标均呈显著正向影响:ESG 越好的企业,股利支付率和股息率都越高,也越倾向于支付股利。在分别考察 E、S、G 三大支柱时,这一结论同样稳健成立。
ESG综合得分与生命周期代理指标的交互项对企业分红的影响显著为负(原文表5显示,该交互项对股利支付率显著为负,对股息率和是否支付股利的估计在10%显著性水平上为负),说明 ESG 对分红的促进作用在“早年阶段”企业中最强,随着企业走向成熟而减弱。作者从代理成本和信号传递角度给出解释,成长型企业同时用 ESG 与分红向市场传递治理与伦理信号;而成熟企业声誉稳固,ESG 可部分替代分红来降低代理成本。
环境(E)与治理(G)支柱不仅自身显著促进分红,其与生命周期的负向交互也显著;社会(S)支柱对分红的正向效应显著,但其与生命周期的交互效应不显著。
在发达经济体,生命周期的负向调节作用对三项分红指标均显著,成熟企业更倾向于“以 ESG 替代分红”;在发展中国家,该调节效应较弱且不一致,企业即便成熟仍更依赖分红作为财务健康的信号。
更换生命周期的度量(换用留存收益与所有者权益之比)、采用 IV-2SLS 处理内生性(Hansen 检验通过),结论均保持一致。
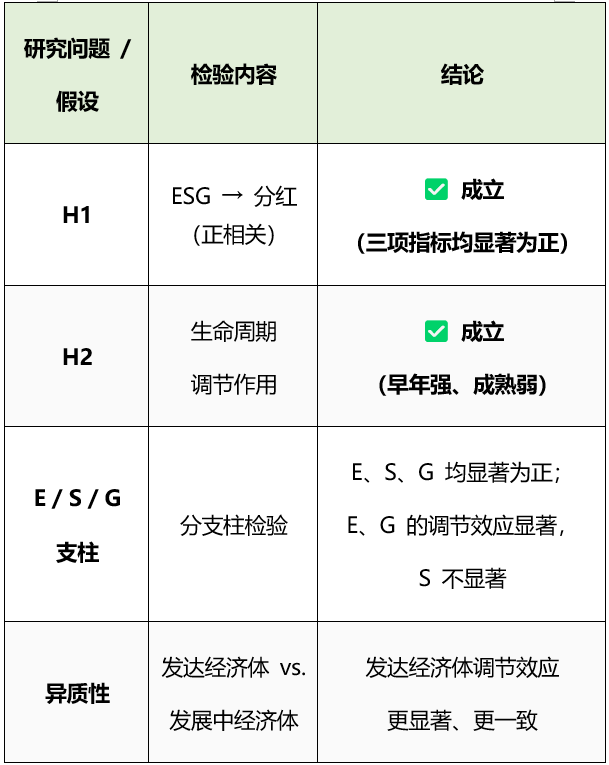
在研究样本中,ESG 评级越高,企业分红越慷慨,具体表现为具有更高的股利支付率、股息率和股利支付倾向;但这种正向关联随企业生命周期动态变化——早年阶段更强、成熟阶段更弱,且在发达经济体样本中表现得更明显。
可将可持续战略与分红政策联动设计,并且,可以综合考虑企业所处发展阶段、现金流、投资机会和股东回报需求。但本文的证据并不支持对不同生命周期企业提出统一的股利支付处方。
ESG 评级可作为分析企业非财务表现与股利政策的辅助信息,但不宜单凭ESG评级预测未来股利或判断企业长期财务稳健性。
本文将企业生命周期纳入ESG与股利政策关系的分析框架,并结合跨经济体比较和E、S、G分支柱检验,提供了更细致的经验证据。
Ananzeh, H., Khalifeh, A., Alqudah, H., Al-Ababneh, H. A., & Al Amosh, H. 2025. ESG Rating, Corporate Dividends Policy, and the Moderating Role of Corporate Life Cycle: Cross Country Study. International Studies of Economics, 20(3): 297–321.
DOI: 10.1002/ise3.104
扫码阅读全文
期刊简介
International Studies of Economics (《国际经济研究》,简称ISE) 由上海财经大学经济学院和Wiley合作编辑出版。本刊刊发经济学各个方向的理论性、实证性论文,特别是与中国经济及其他新兴、发展中或转型经济相关的论文。发稿以原创研究论文为主,同时也涵盖观点论文、文献综述、书评等。
期刊拥有强大的学术顾问委员会、共同主编团队及编委会,其中包括Eric Maskin, Daniel L. McFadden, Paul Milgrom, Amartya Sen等诺贝尔经济学奖获得者,邹至庄、吴敬琏等多位资深海内外著名经济学家,及钱颖一、陈晓红等一大批顶尖华人经济学家。
本刊为双向匿名审稿的英文季刊,以开放获取出版模式以电子网络版发行,目前从投稿到出版不收取任何费用,并被DOAJ, EBSCO-BSU, 美国EconLit(经济学文献数据库), ESCI, Gale, Google Scholar, ProQuest, RePEc, SCOPUS等海内外十多家检索机构收录。
联系我们
邮箱:ise@sufe.edu.cn
电话:021-3530 6349
微信群名:ISE Scholars
在线投稿:https://wiley.atyponrex.com/journal/ISE3
网站:https://onlinelibrary.wiley.com/journal/28313224
地址:上海市杨浦区武川路111号上海财经大学经济学院ISE期刊编辑部
Journal Profile
International Studies of Economics (ISE) is a general interest open access journal in economics published by Wiley on behalf of the School of Economics, Shanghai University of Finance and Economics. Issued quarterly, the journal is indexed in more than 10 databases including DOAJ, EBSCO-BSU, EconLit, ESCI, Gale, Google Scholar, ProQuest, RePEc and SCOPUS.
The ISE welcomes submissions of theoretical and empirical papers from all fields of economics, particularly those with an emphasis on the Chinese economy and other emerging, developing or transition economies. While the journal is primarily interested in original research papers, it also welcomes submissions of opinion articles, literature surveys, and book reviews.
Contact us
ISE Editorial Office
School of Economics, Shanghai University of Finance and Economics
Address: 111 Wuchuan Road, Shanghai 200433, China
Email: ise@sufe.edu.cn
Tel.: 86-21-3530 6349
We-Chat Group Name: ISE Scholars
Online Submission: https://wiley.atyponrex.com/journal/ISE3
Website: https://onlinelibrary.wiley.com/journal/28313224
微信号丨ISE Scholars
邮箱丨ise@sufe.edu.cn
供稿丨吴晨钰
编辑 | 魏文峰
审核丨林立国